Solidigm și SK hynix dețin 21% din piața SSD-urilor pentru întreprinderi, în plină expansiune
La pachet: SK hynix spune că încă mai trebuie să construiască o fabrică de semiconductori din SUA pentru Solidigm, deoarece cererea în creștere pentru stocarea AI stresează capacitatea de producție a filialei. Dar a renunțat la o potențială IPO care ar fi putut ajuta la plata extinderii. Decizia arată cum nevoia de extindere a producției de cipuri poate intra în conflict cu condițiile financiare necesare finanțării acesteia.
O nouă facilitate ar sprijini afacerea Solidigm SSD pentru întreprinderi de mare capacitate. Capacitatea sa de producție existentă abia acoperă cerințele proiectate, făcând producția suplimentară o prioritate pentru compania-mamă SK hynix.
Renunțarea la IPO lasă planurile de extindere intacte, dar finanțarea nerezolvată. SK hynix a încetat să revizuiască atât o IPO, cât și o rundă de finanțare pre-IPO, invocând volatilitatea pieței și o corecție a stocurilor de semiconductori. Compania spune că va continua să evalueze alte opțiuni de finanțare.
Solidigm intenționează să extindă producția de memorie 3D QLC NAND cu poartă flotantă pentru SSD-urile sale de mare capacitate pentru centrele de date. QLC stochează patru biți per celulă de memorie, în timp ce arhitectura tridimensională stivuiește celule pentru a crește densitatea de stocare. Solidigm folosește ambele tehnologii în unități construite pentru stocarea întreprinderii.
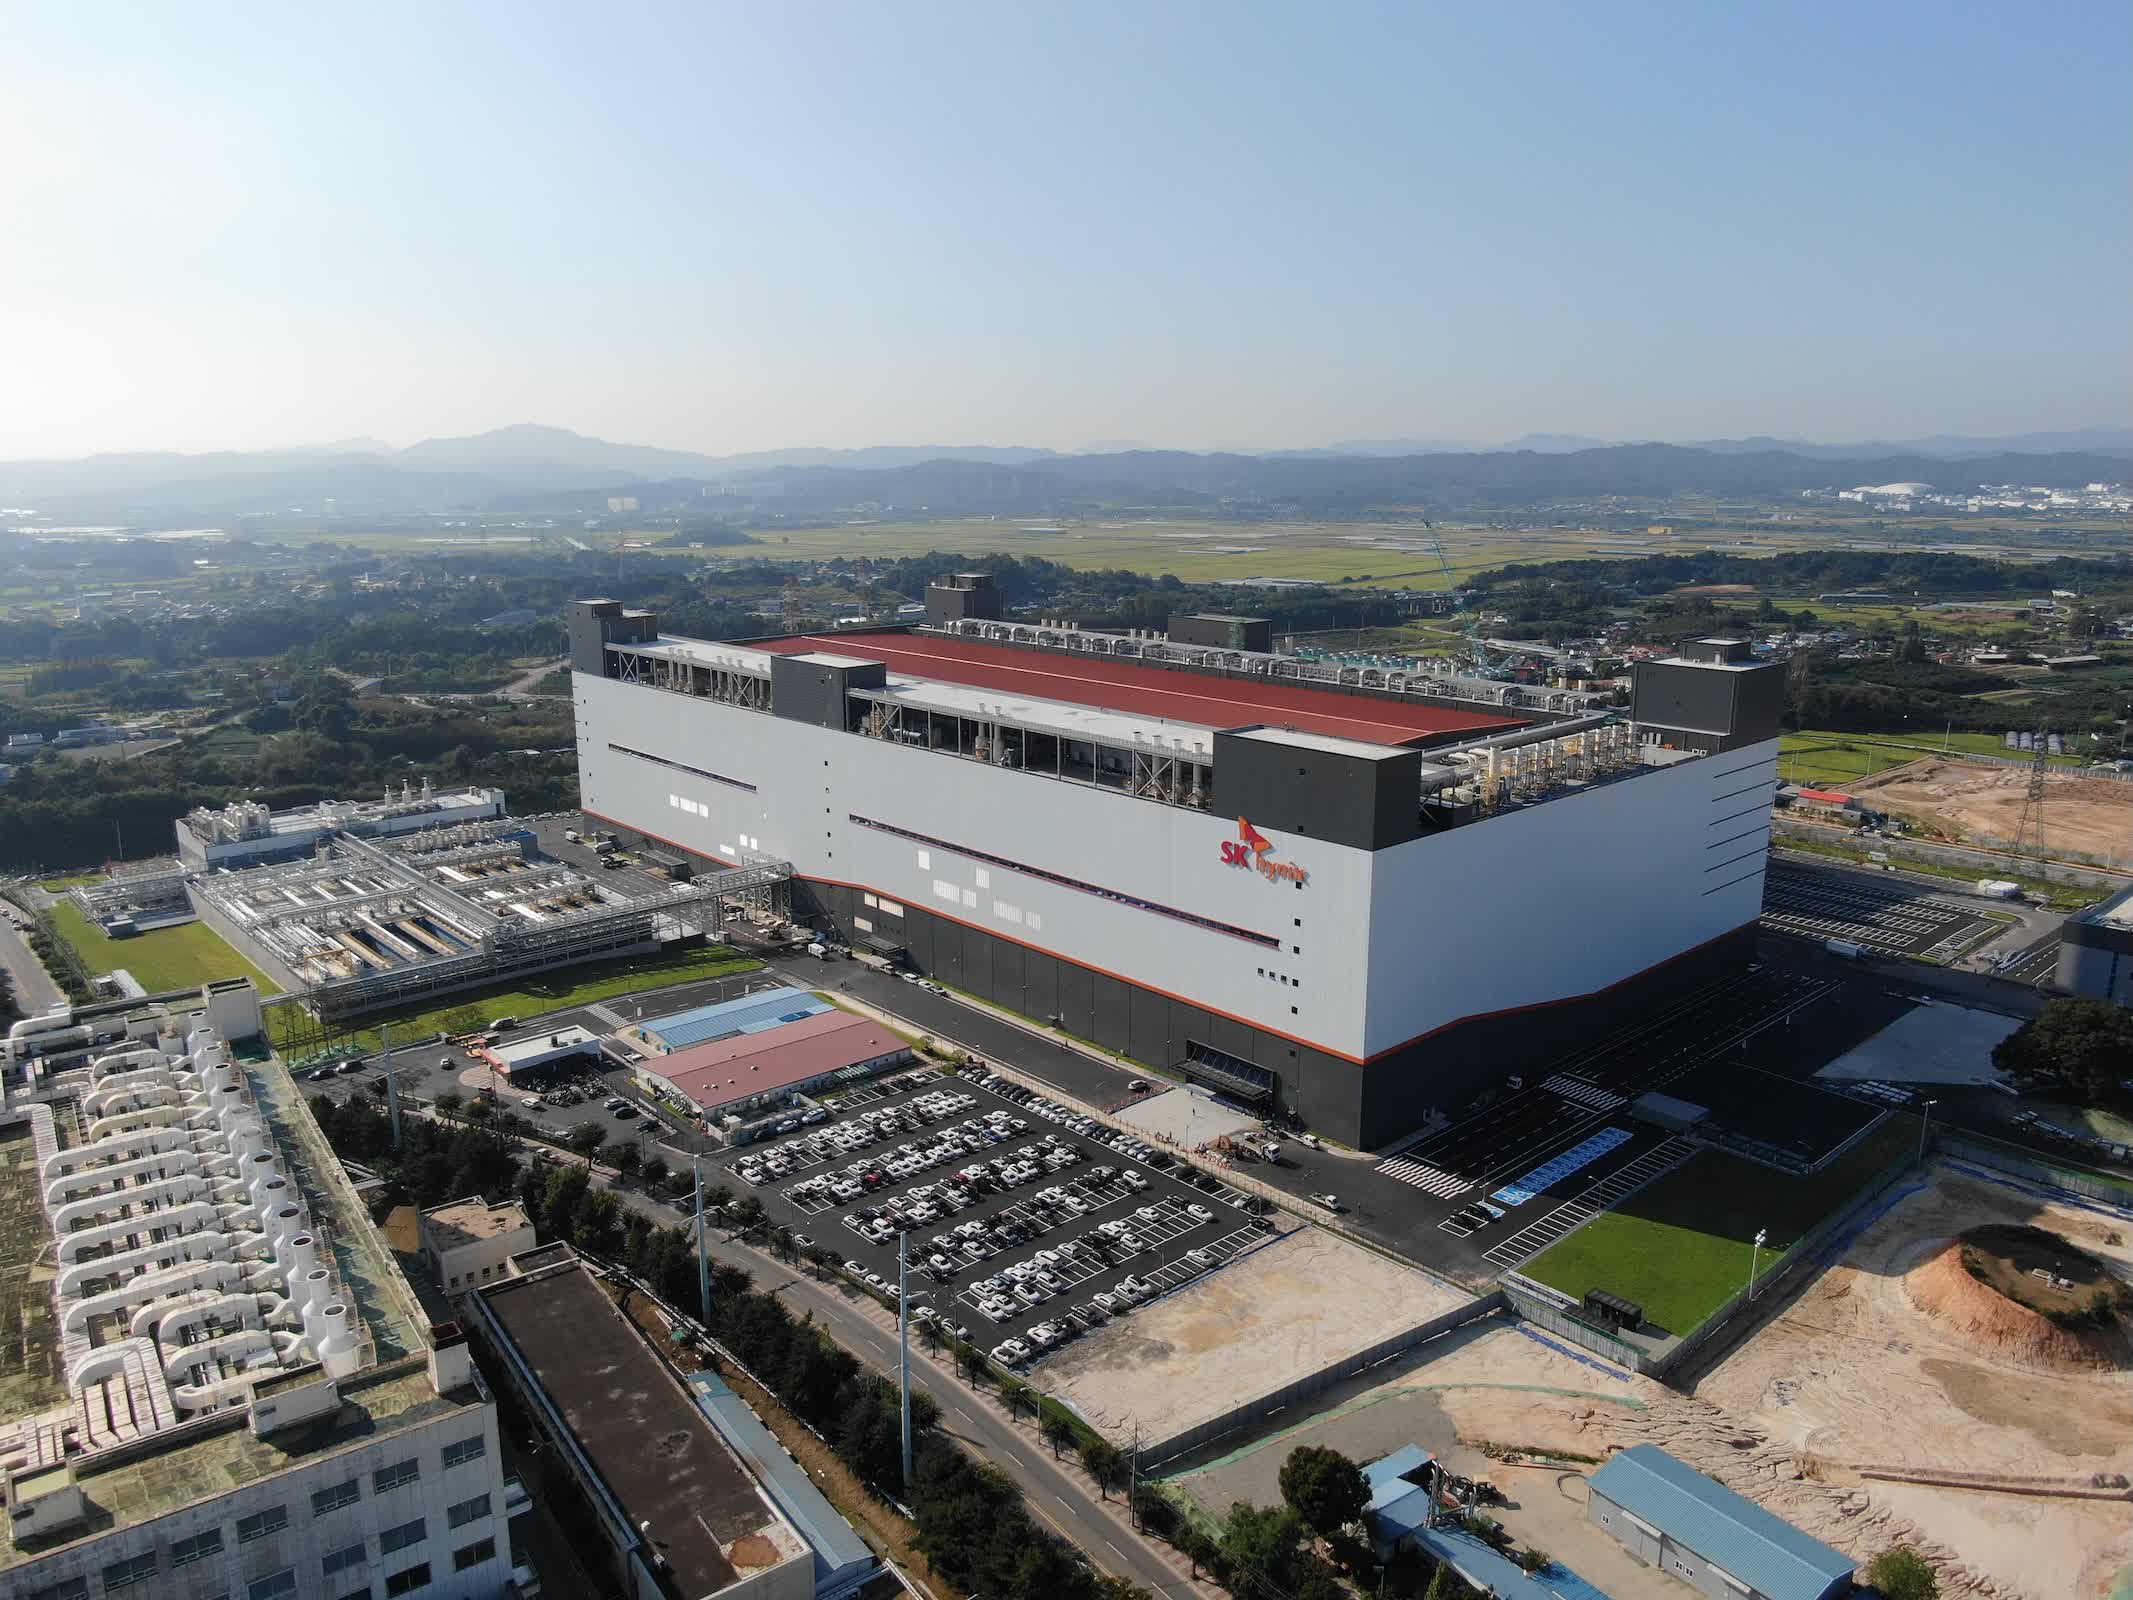
Implementările tot mai mari ale infrastructurii AI generează cererea de stocare de mare capacitate și încordează producția. Pentru a ține pasul, Solidigm trebuie să-și extindă capacitatea de producție, nu pur și simplu să-și extindă gama de produse.
O nouă fabrică din SUA ar crește producția pentru a sprijini această creștere și ar extinde amprenta producției americane a SK hynix. SK hynix nu a spus când se va deschide fabrica sau cât va produce. Amploarea proiectului rămâne, de asemenea, neclară. Construirea unei fabrici moderne 3D NAND poate costa zeci de miliarde de dolari.
SK hynix a cântărit investițiile directe, finanțarea pre-IPO și o ofertă publică de finanțare a capacității suplimentare. O IPO ar fi ridicat capitaluri proprii fără a adăuga datorii și ar fi dat Solidigm o evaluare de piață separată de cea a mamă. SK hynix consideră că prețul acțiunilor sale nu reflectă pe deplin valoarea Solidigm, dar condițiile slabe ale pieței ar lăsa filiala subevaluată.
SK hynix nu a spus cum va plăti pentru fab. Ar putea folosi numerar generat intern, împrumuturi sau o combinație a ambelor. Solidigm și SK hynix dețin împreună 21,1% din piața SSD pentru întreprinderi, în plină expansiune. Cota lor combinată, totuși, nu dezvăluie profitabilitatea de sine stătătoare a Solidigm sau cât de mulți bani ar putea contribui la construcția fabricii.
