Această postare este o continuare a postărilor mele anterioare despre prețurile opțiunilor semiparametrice. Un link către studiu (acceptat pentru prezentare la conferința osQF 2026) este furnizat la sfârșitul acestei postări.
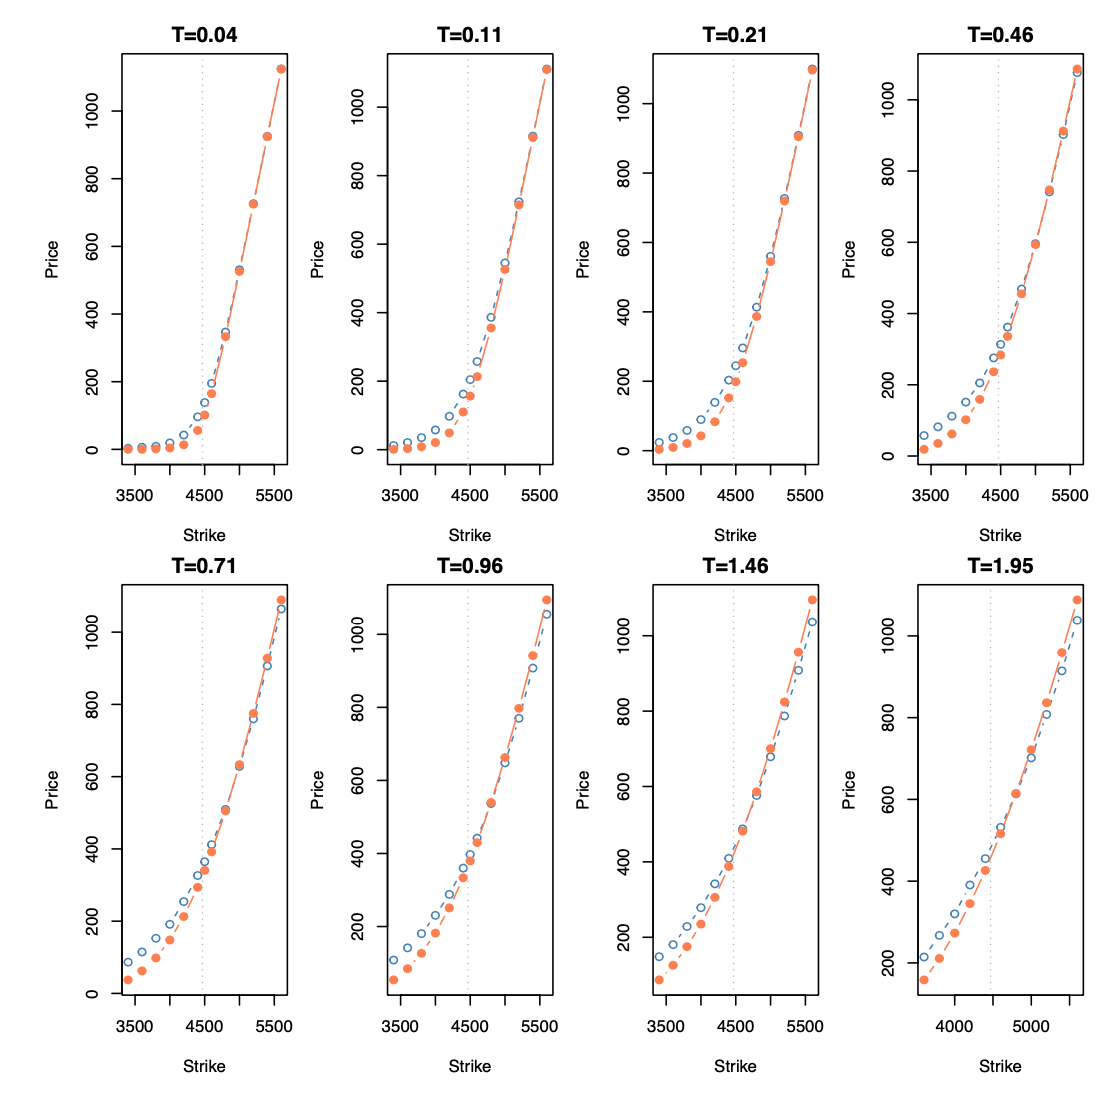
În acest studiu (codul R furnizat), construim o măsură empirică de stabilire a prețurilor pentru opțiuni direct din dinamica istorică a subiacentei lor, nefiind nevoie de nicio piață a prețurilor opțiunilor pentru a se calibra. Pornind de la o singură serie de prețuri reduse observată, eliminăm predictibilitatea liniară printr-o potrivire AR(1) și păstrăm structura de dependență rămasă printr-un bloc staționar de bootstrap a reziduurilor. Distribuția empirică rezultată primește apoi o ajustare minimă în concordanță cu lipsa arbitrajului: o singură corecție scalară, după Duan și Simonato (1998), care impune condiția martingale cerută de Teorema fundamentală a prețului activelor (FTAP). Suntem explicit că această construcție nu este o recuperare a „măsurii” neutre la risc în sine în sensul economic obișnuit, ci mai degrabă o măsură de preț obținută prin perturbarea cât mai puțin posibil a dinamicii istorice, pentru a verifica FTAP. Validăm empiric metodologia în raport cu suprafața de volatilitate implicită a opțiunilor europene ale indicelui DAX cotat la 5 iulie 2002, comparând prețurile direct, mai degrabă decât volatilitățile implicite. Deoarece construcția nu necesită nicio intrare în piața de opțiuni în nicio etapă, se extinde în mod natural la profituri dependente de cale; ilustrăm acest lucru pe opțiunile asiatice aritmetice. 1 Motivație Practica standard de stabilire a prețului opțiunilor necesită ipoteza unei familii parametrice pentru dinamica opțiunii subiacente (mișcarea geometrică browniană (Black și Scholes, 1973), volatilitatea stocastică (Heston, 1993), difuzia de salt (Merton, 1976)) și calibrarea parametrilor acestei familii parametrice de parametrii observați. Acest lucru funcționează bine atunci când există o piață lichidă a prețurilor opțiunilor pentru a se calibra. Nu ajută atunci când nu există o astfel de piață, de exemplu pentru plăți dependente de cale sau structurate scrise pe o piață de bază fără opțiuni cotate (o opțiune asiatică pe un indice privat, o opțiune încorporată într-un produs de asigurare, un certificat de participare). Această notă dezvoltă o construcție alternativă pentru prețul opțiunilor care nu necesită deloc prețuri de piață. Ea construiește o măsură empirică a prețului direct din dinamica istorică a activului de bază și nu impune nicio ipoteză de distribuție parametrică dincolo de ceea ce prezintă datele în sine. Construcția este apoi făcută în concordanță cu Teorema fundamentală a prețului activelor (FTAP). Mai întâi enunțăm teorema FTAP, apoi arătăm cum motivează ea pasul estimatorului nostru de prețuri, înainte de a trece la validarea empirică.
https://www.researchgate.net/publication/414513095_Semi-parametric_option_pricing_based_on_underlying’s_historical_data
Sunt acum interesat de remarci constructive și feedback cu privire la studiu, care să permită îmbogățirea, îmbunătățirea și consolidarea metodologiei.